
Surélévation
L’assurance dommages ouvrage pour une surélévation
Ajouter un étage, aménager des combles ou rehausser une toiture : dès qu’une surélévation constitue un véritable ouvrage, l’assurance dommages ouvrage surélévation doit être anticipée. La capacité du bâtiment existant à supporter les nouvelles charges et la liaison entre l’ancien et le nouveau sont les principaux points à sécuriser.
- Obligatoire avant le chantier
- Couverture 10 ans
- Devis en 2 min

La garantie
Ce que la dommages ouvrage vous apporte
Un préfinancement rapide
Les réparations sont financées sans attendre que les responsabilités entre les intervenants du chantier soient établies.
Dix ans après la réception
La garantie court pendant les dix ans qui suivent la réception des travaux, sur les désordres qui compromettent la solidité de l’ouvrage.
Une attestation pour votre banque
Une banque peut exiger l’attestation de dommages ouvrage avant de débloquer votre prêt.
Transmise à l’acheteur
Souscrite pour le compte des propriétaires successifs, elle suit le bien en cas de revente pendant les dix années de garantie.
Le principe
Pourquoi la surélévation déclenche (presque) toujours la DO
Une surélévation crée un ouvrage neuf sur une structure ancienne. L’obligation suit le même critère que partout : fondations, ossature, ancrage au bâti.
Contrairement à une extension au sol, la surélévation ne se discute pas beaucoup : dès qu’elle ajoute un niveau habitable, elle mobilise la structure porteuse existante (murs, planchers, parfois fondations) et crée un nouvel ouvrage de couverture. C’est précisément la définition de l’ouvrage au sens de l’article 1792 du Code civil, et donc le déclencheur de l’obligation de dommages ouvrage surélévation prévue par l’article L242-1 du Code des assurances.
DO obligatoire
- Surélévation avec création d’un étage habitable
- Reprise ou renforcement de murs porteurs pour recevoir la charge
- Reprise de fondations liée au poids supplémentaire
- Charpente et toiture entièrement reconstruites au-dessus du nouveau niveau
- Ossature bois ou structure métallique rapportée sur l’existant
Hors obligation
- Simple remplacement de tuiles ou d’éléments de couverture sans surélévation
- Aménagement de combles existants sans surélever ni toucher la charpente porteuse
- Travaux de finition intérieure du nouvel étage une fois le clos-couvert réceptionné (peinture, sols)
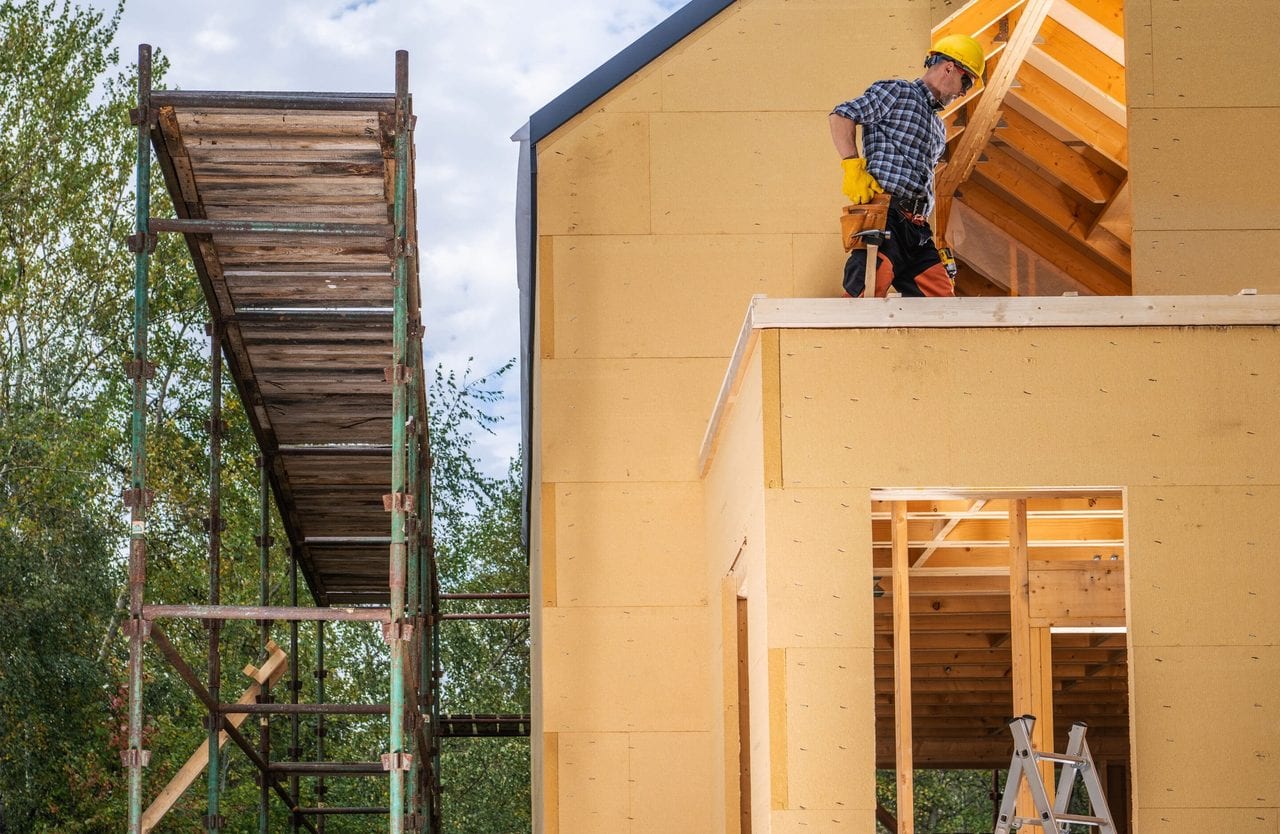
Surélévation : le bâtiment existant doit-il pouvoir supporter le nouvel étage ?
C’est le premier point que les assureurs vont regarder. Une surélévation de maison ajoute du poids sur une structure qui n’a pas nécessairement été conçue pour recevoir un étage supplémentaire.
Avant de construire, il faut donc vérifier la capacité portante des fondations, des murs et des planchers existants. Selon le projet, une étude structurelle peut déterminer si des renforcements sont nécessaires. Dans certains terrains ou configurations, une étude géotechnique peut également compléter le dossier.
Les principaux risques sont liés aux surcharges sur les fondations, aux mouvements différentiels, aux fissures dans les murs porteurs et aux déformations des planchers. À cela s’ajoutent les problématiques propres au raccord entre l’ancien bâtiment et la partie nouvellement créée.
Un dossier d’assurance dommages ouvrage pour surélévation solide doit donc documenter la structure existante, les éventuels renforcements prévus et les modalités de liaison entre les deux parties. Plus ces éléments sont précisément définis, plus l’étude du risque peut être réalisée dans de bonnes conditions.
Budget
Combien coûte l’assurance dommages ouvrage pour une surélévation ?
Le prix d’une assurance dommages ouvrage surélévation dépend principalement du montant des travaux, de la complexité du projet et du niveau de risque présenté par le bâtiment existant.
| Type de surélévation | Fourchette constatée |
|---|---|
| Surélévation légère, sans renfort structurel important | 1 800 à 2 800 € |
| Projet courant, autour de 120 000 € de travaux | 2 200 à 3 600 € |
| Surélévation avec reprise de fondations | 3 800 à 6 000 € |
Ces fourchettes s’entendent hors frais de courtage.
Le coût réel de l’assurance dommages ouvrage est déterminé après étude du dossier. Les assureurs peuvent appliquer un minimum de prime et ajuster leur tarif selon les caractéristiques techniques de la surélévation.
Sur une surélévation, le montant des travaux peut être significatif en raison des renforcements structurels, de la charpente, de la couverture et des finitions. Le montant de la prime ne doit donc pas être évalué uniquement à partir du prix au mètre carré.
La marche à suivre
Comment souscrire une assurance dommages ouvrage pour une surélévation ?
- 1
Réunissez le dossier technique
Plans existants et projetés, devis détaillés, autorisation d’urbanisme et descriptif des travaux.
- 2
Faites vérifier la structure existante
Selon le projet, une étude structurelle ou une note de calcul peut être nécessaire pour déterminer la capacité du bâtiment à recevoir la surélévation.
- 3
Contrôlez les assurances des entreprises
Vérifiez les attestations de garantie décennale des intervenants, notamment pour le gros œuvre, la charpente, la couverture et l’étanchéité.
- 4
Documentez les renforcements prévus
Si les fondations, murs porteurs ou planchers doivent être renforcés, ces interventions doivent apparaître clairement dans le dossier.
- 5
Souscrivez avant l’ouverture du chantier
L’assurance dommages ouvrage doit être mise en place avant le démarrage des travaux concernés.

Léopold Michenaud
il y a 3 mois
Un grand merci à Fanie et à Anoushka pour leur réactivité, leur accompagnement et leur professionnalisme, qui nous ont permis de valider notre assurance dommages-ouvrage dans les meilleures conditions.

MAINDRON Philippe
il y a 4 mois
Equipe ) l'écoute et très réactive pour formaliser les dossiers Dommage Ouvrage. Je recommande.

Nicolas AUBRUN
il y a 4 mois
Demande de DO et TRC : Entreprise sérieuse, assurant un suivi rigoureux du dossier jusqu’à son aboutissement, et disponible à chaque fois que nous les sollicitons.Si l’on devait être plus exigeant, un point d’attention concerne la relecture des documents, où quelques erreurs liées à des copier-coller provenant d’autres contrats ont été relevées mais rien de grave entreprise que je recommande

Isabelle TISSOT
il y a 4 mois
Personnel professionnel, j’ai particulièrement apprécié l’accompagnement et la bienveillance tout au long de la constitution du dossier et le suivi.

Julie Dunobis
il y a 5 mois
Je tiens à remercier chaleureusement le cabinet EGG Assurances à Bordeaux pour son accompagnement exemplaire. Grâce à leur expertise, j'ai pu obtenir mon assurance dommage ouvrage rapidement et sereinement pour mon chantier de construction.Pourquoi je les recommande :Réactivité : Un traitement de dossier fluide et efficace.Conseils : Des explications claires sur des garanties souvent complexes.Proximité : Un suivi personnalisé qui fait toute la différence pour un maître d'ouvrage.Un grand merci à toute l'équipe pour leur professionnalisme !

Jacques VANCELLS
il y a 7 mois
Professionnels diligents et efficaces . Je recommande .JV

Francis Louart
il y a 7 mois
Lorsque vous êtes en contact avec cette société, vous êtes reconnu et considéré et non pas un simple numéro.Vous êtes en permanence avec une équipe professionnelle, à l'écoute et très réactive. Vous vous sentez aidé, soutenu et surtout en pleine confiance.Bravo et merci à toute l'équipe

Gérard BESRET
il y a 7 mois
Conseils pertinents et suivi efficaceJe recommande

laura guilbert
il y a 7 mois
Les équipes de EGG Assurances nous ont aidé à trouver une assurance dommage ouvrage. Leur prise en charge a été rapide, avec un très bon suivi. Je recommande!

Sébastien Burgain
il y a 7 mois
L'expert que j'ai eu au téléphone a été très clair et très efficace, on sent que chez EGG ce sont des spécialistes du DO et des projets immobiliers en général. Excellente expérience, je recommande.

Agnes Le Guern
il y a 8 mois
Excellent conseils et suivi de dossier pour ma DO, Merci !

Tony Harfield
il y a 9 mois
Nous avons découvert EGG Assurances sur internet alors que nous cherchions une assurance dommages-ouvrage pour les travaux d'agrandissement de notre maison. Nous sommes ravis de les avoir trouvés, car nous n'aurions sans doute pas pu y arriver sans leur aide. Chaque étape nous a été clairement expliquée et toutes nos questions ont trouvé une réponse complète. Ils ont fait preuve d'une grande patience et d'une grande courtoisie. Nous recommandons donc EGG sans hésiter à toute personne ayant besoin d'un accompagnement similaire.
Bon à savoir
FAQ — Questions fréquentes sur la DO et la surélévation
L’assurance dommages ouvrage est-elle obligatoire pour une surélévation ?
Oui : dès qu’elle crée un étage habitable, la surélévation constitue un ouvrage au sens du Code civil, et l’article L242-1 impose au maître d’ouvrage de souscrire une assurance dommages ouvrage surélévation avant l’ouverture du chantier. La quasi-totalité des projets de surélévation entre dans ce cadre, contrairement à certaines extensions légères.
La DO de ma surélévation couvre-t-elle le reste de la maison ?
Pas par défaut. La DO couvre l’ouvrage neuf créé par la surélévation. Les désordres qui apparaîtraient sur les murs, planchers ou plafonds existants du fait du chantier ne sont couverts qu’avec l’extension « dommages aux existants », à demander explicitement à la cotation, un point particulièrement important sur ce type de travaux.
Combien coûte une assurance surélévation maison individuelle ?
À titre indicatif, comptez 1 800 à 2 800 € pour une surélévation légère ne nécessitant pas de renfort structurel important, et 2 200 à 3 600 € pour un projet courant autour de 120 000 €. Le prix dommages ouvrage surélévation grimpe avec l’ampleur des reprises de structure : une surélévation avec reprise de fondations peut atteindre 3 800 à 6 000 €.
Faut-il une étude de structure avant d’assurer une surélévation ?
Ce n’est pas une obligation légale, mais c’est en pratique la pièce la plus regardée par les assureurs. Une étude de structure de l’existant, qui vérifie la capacité des murs porteurs et des fondations à recevoir la charge du nouvel étage, permet d’obtenir une cotation standard plutôt qu’une surprime ou des exclusions.
Une surélévation en ossature bois est-elle traitée différemment ?
Le principe reste le même : l’assurance travaux surélévation est due dès que l’ouvrage est créé, quel que soit le matériau. Une structure bois, plus légère, sollicite en général moins l’existant, ce qui peut faciliter la cotation. Chaque assureur reste toutefois libre d’apprécier le dossier selon sa politique d’acceptation.
Quand souscrire l’assurance dommages ouvrage extension verticale ?
Impérativement avant l’ouverture du chantier, comme pour toute DO. Le bon moment pour lancer la cotation est la signature des devis, une fois l’étude de structure et le permis de construire obtenus : le dossier technique est alors complet et l’attestation peut être délivrée sans retarder le début des travaux.
Voir aussi
Un autre type de travaux ?

Construction neuve
Vous faites construire une maison : la dommages ouvrage est obligatoire avant l’ouverture du chantier et vous couvre dix ans après la réception.
Voir la page
Rénovation
Vos travaux touchent au gros œuvre ou à la structure : la garantie s’applique dès lors que la solidité de l’ouvrage est en jeu.
Voir la page
Extension
Vous agrandissez votre maison : l’extension est un ouvrage neuf, soumis aux mêmes obligations que la construction.
Voir la page